Risiko
Seriöse P2P-Plattformen erkennen: 7 Warnsignale
Woran du eine seriöse P2P-Plattform erkennst: fünf überprüfbare Merkmale, sieben Warnsignale aus echten Schadensfällen und sieben geprüfte Anbieter.

Ein großer Teil des europäischen P2P-Markts steht heute unter Finanzaufsicht. Seit dem 10. November 2021 gibt es mit der ECSP-Lizenz eine EU-weite Zulassung für Plattformen, die Unternehmens-, Immobilien- oder Agrarkredite vermitteln; Bestandsanbieter brauchten sie spätestens ab dem 10. November 2023. Konsumkredite fallen nicht in den Anwendungsbereich, die großen Marktplätze dieses Segments arbeiten stattdessen mit einer Wertpapierlizenz, und einige Anbieter haben bis heute gar keine Investmentlizenz.
Das war nicht immer so. Anfang 2020 brachen binnen drei Monaten drei vielbeworbene Plattformen zusammen: Envestio und Kuetzal verschwanden im Januar, Grupeer stellte Ende März alle Zahlungen ein. Zusammengenommen ging es um einen zweistelligen Millionenbetrag, und in Estland ermittelte anschließend die Polizei.
Was damals passierte, ist gut dokumentiert. Dieser Artikel geht die drei Fälle der Reihe nach durch und zeigt danach, welche Warnzeichen dabei sichtbar waren und wie du sie bei einer Plattform selbst prüfst.
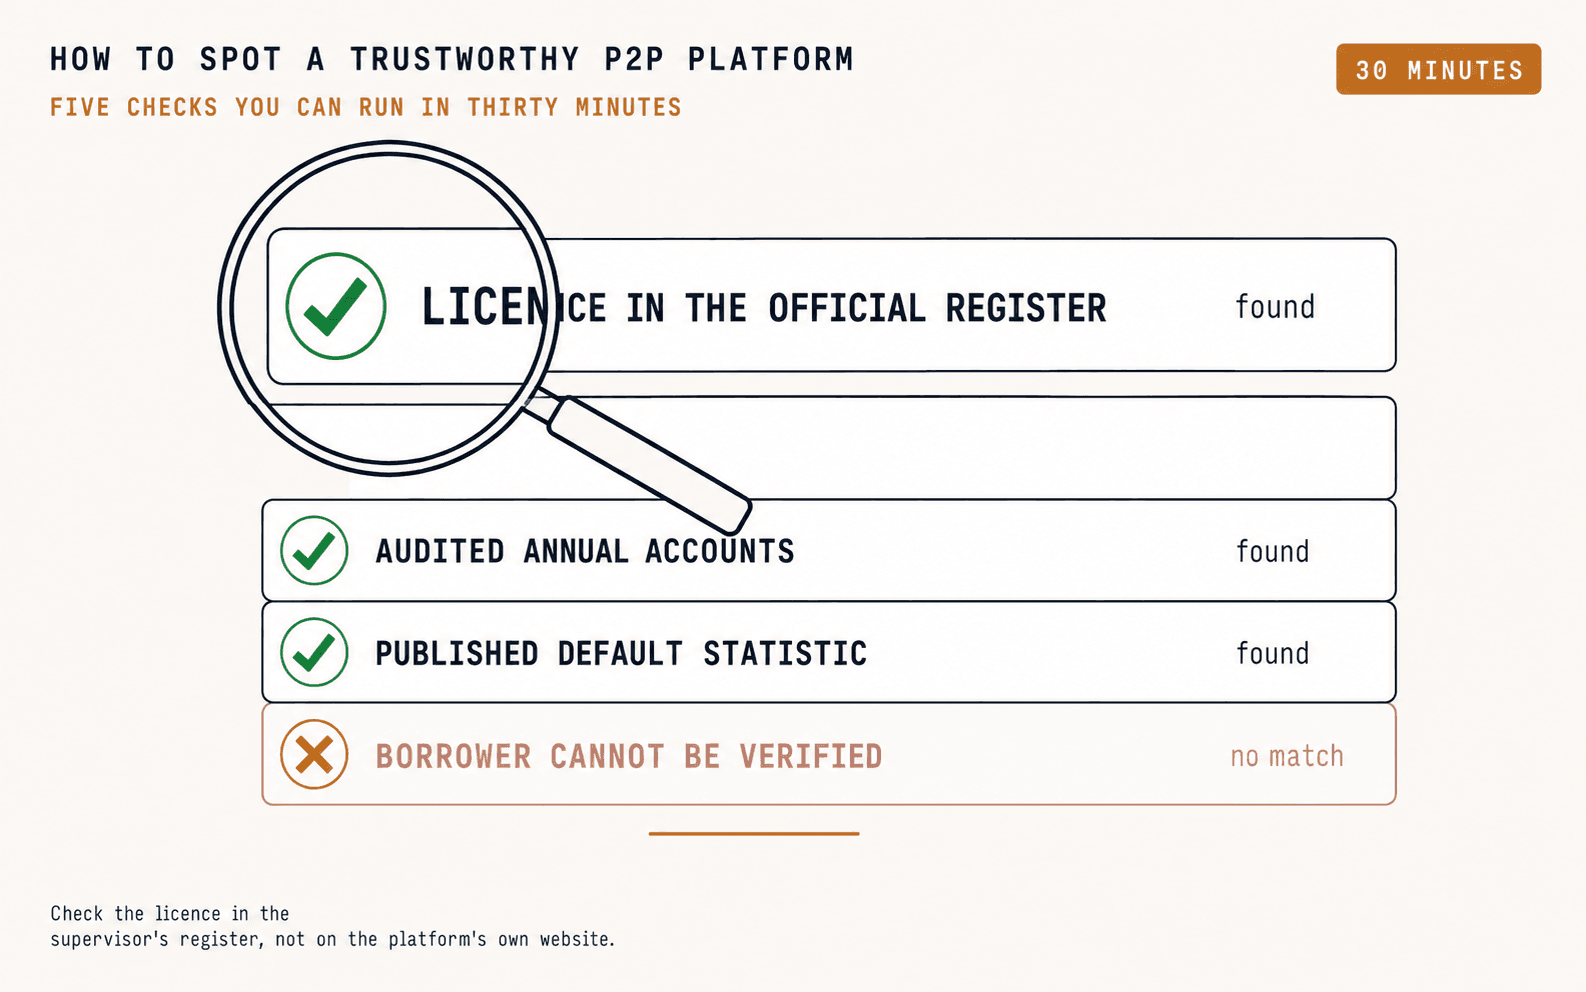
Dafür brauchst du keine Insiderquellen. Ein Firmenname, ein Handelsregister und ein Jahresabschluss reichen, und in einer halben Stunde bist du durch. Fünf Merkmale machen den Kern aus: eine Lizenz im Register der Aufsichtsbehörde, testierte Jahresabschlüsse, eine veröffentlichte Ausfallstatistik, benannte Eigentümer und Kreditgeber, deren Existenz du unabhängig nachprüfen kannst. Alle fünf stehen in öffentlichen Quellen.
P2P-Investments.de hat sechzehn Plattformen nach einer veröffentlichten Bewertungsmethodik geprüft; sieben davon erreichen die Note A oder B.
Was 2020 bei Envestio, Kuetzal und Grupeer passierte
Die drei Zusammenbrüche werden bis heute als Beleg zitiert, P2P sei grundsätzlich unsicher. Wer die Chroniken nebeneinanderlegt, sieht ein engeres Muster.
Envestio warb mit Renditen von 15 bis über 20 % für Krypto-Mining-Anlagen und „Fruchtfactoring", ohne dass eine dieser Ertragsquellen je belegt wurde. Nach Recherchen von Explore P2P sammelte die Plattform rund 35 Mio. € von etwa 15.000 Anlegern ein, bevor die Website im Januar 2020 verschwand. Das Unternehmen erklärte damals, unter Angriff zu stehen; technische Prüfungen ergaben, dass die Seite schlicht aus dem Cloud-Hosting gelöscht worden war.
Kuetzal fiel über einen einzelnen Kreditnehmer namens Alborg Petrol. Anleger hatten diesem Unternehmen über die Plattform 850.000 € geliehen, verzinst mit 20,5 %. Im Dezember 2019 suchte der Analyst hinter Explore P2P nach der Firma, und seine dokumentierten Funde passten zu keinem Schuldner dieser Größenordnung: 1.738 € Umsatz im Jahr 2018, ein einziger Mitarbeiter, negatives Eigenkapital von 19.469 €. Der Text der Firmenwebsite war von einem großen Rohstoffhändler kopiert, die Bürofotos stammten aus dem Portfolio eines 3D-Grafikers, und an der angegebenen Adresse in Riga kannte die Rezeption das Unternehmen nicht.
Die Gesellschaft hinter Alborg Petrol war am 26. Juni 2019 gekauft worden, der Kredit über die Plattform folgte kurz darauf; auf Nachfrage erklärte Kuetzal die Anteilsübertragung als eigene Auflage zur Besicherung des Kredits. Das Rückkaufversprechen vermarktete die Plattform als „Kuetzal Care", ohne dass eine geprüfte Bilanz dahinterstand. Nach der Veröffentlichung der Funde prüften Anleger innerhalb weniger Wochen die übrigen Projekte, forderten ihr Geld zurück, und die Plattform brach zusammen.
Beide estnischen Gesellschaften wurden im Juni 2020 für insolvent erklärt, und die estnische Polizei leitete Ermittlungen ein, um zu klären, ob die Plattformen von Anfang an auf Täuschung angelegt waren.
Grupeer stoppte Ende März 2020 alle Zahlungen und verwies auf Pandemie und Ausnahmezustand, während Anleger auf konkrete Portfoliozahlen warteten. Sie organisierten sich in einer Aktionsgruppe, die über die Kanzlei Ellex Kļaviņš mindestens 12 Mio. € zurückholen wollte; im September 2020 setzte die lettische Steuerverwaltung die wirtschaftliche Tätigkeit der Gesellschaft aus.
Vier Dinge fehlten in allen drei Fällen: eine Investmentlizenz, testierte Abschlüsse, eine Ausfallstatistik und überprüfbare Kreditnehmer. Für Envestio und Kuetzal ist das durch die oben verlinkten Recherchen dokumentiert, für Grupeer stützt es sich auf die Darstellung der Anlegergruppe. Anleger, die 2019 auf diese vier Punkte geachtet hätten, wären bei keiner der drei Plattformen eingestiegen.
Diese Lücke schließt die ECSP-Zulassung. Als die drei Plattformen starteten, existierte für Crowdlending in der EU keine einheitliche Regel; heute verlangt die Lizenz ein Zulassungsverfahren, eine Zuverlässigkeitsprüfung der Geschäftsleitung, Eigenmittel, ein Verbot von Eigengeschäften und eine jährlich zu veröffentlichende Ausfallstatistik. Die großen Konsumkredit-Marktplätze haben parallel den Weg über eine MiFID-Wertpapierlizenz genommen. Die Muster aus diesem Artikel bleiben nützlich, treffen heute aber vor allem auf Anbieter zu, die sich außerhalb dieser beiden Regime bewegen.
Woran erkennst du eine seriöse P2P-Plattform?
An fünf Merkmalen, die in öffentlichen Quellen stehen. Website-Gestaltung, Trustpilot-Sterne und Blogger-Empfehlungen gehören nicht dazu – sie sagen etwas über das Marketing einer Plattform, nichts über ihre Substanz.
1. Eine Lizenz, die im offiziellen Register steht. Das Wort „reguliert" auf einer Website ist kein Nachweis. Nachprüfbar wird es erst im Register: Steht der exakte Gesellschaftsname dort, siehst du auch, welches Geschäft die Zulassung abdeckt. Welche Lizenztypen es im P2P-Markt gibt und was sie jeweils leisten, steht unter ECSP-Lizenz.
2. Testierte Jahresabschlüsse. Ein von einem Wirtschaftsprüfer geprüfter Abschluss zeigt, ob die Gesellschaft hinter der Plattform überhaupt Substanz hat. In Estland und Lettland sind diese Abschlüsse öffentlich, oft kostenlos abrufbar. Eine Plattform, die seit Jahren wirbt, aber keinen testierten Abschluss vorlegt, verschweigt keine Kleinigkeit.
3. Eine veröffentlichte Ausfall- und Verwertungsstatistik. Seriöse Anbieter schlüsseln ihr Portfolio auf: pünktlich, verspätet, in der Verwertung, abgeschrieben. Für ECSP-lizenzierte Plattformen ist diese Statistik seit 2021 Pflicht – bei allen anderen ist ihre bloße Existenz schon ein Qualitätssignal.
4. Identifizierbare Menschen. Wer führt die Gesellschaft, wem gehört sie, und findest du diese Personen auch außerhalb der Plattform-Website? Handelsregister wie das estnische e-Business Register beantworten das in wenigen Minuten.
5. Nachprüfbare Kreditgeber und Projektträger. Am Ende jedes P2P-Investments steht ein Unternehmen, das Geld zurückzahlen soll. Existiert es? Hat es Umsatz, Mitarbeiter, eine Historie? An dieser Frage ist Kuetzal aufgeflogen, und dasselbe Muster steckt in den übrigen großen Schadensfällen.
Der Kurztest vor dem ersten Euro
Suche den Gesellschaftsnamen der Plattform im Aufsichtsregister, im Handelsregister ihres Sitzlandes und in einer normalen Websuche zusammen mit dem Wort „Jahresabschluss". Was du in diesen drei Schritten nicht findest, wird auch später nicht auftauchen.
Sieben Warnsignale, die in echten Schadensfällen zuerst auftauchten
Die folgenden Muster stammen aus dokumentierten Zusammenbrüchen europäischer P2P-Plattformen. Sie waren in jedem Fall sichtbar, bevor die Auszahlungen stoppten.
1. Der Zins passt zu keinem erklärbaren Geschäftsmodell
Zweistellige Zinsen sind im P2P-Markt normal und haben eine nachvollziehbare Quelle: Kreditnehmer, die bei ihrer Bank keinen oder keinen schnellen Kredit bekommen, zahlen deutlich mehr. Woher die Zinsen im Detail kommen, rechnet der Beitrag zu Rendite und Risiken vor.
Zum Warnsignal wird der Zins dort, wo niemand erklären kann, wer ihn erwirtschaftet. Envestios 15 bis über 20 % für „Fruchtfactoring" und Kuetzals 20,5 % für ein Unternehmen mit 1.738 € Jahresumsatz sind beides Fälle dieser Art.
2. Der Kreditnehmer taucht außerhalb der Plattform nicht auf
Nimm einen konkreten Kreditnehmer und suche ihn außerhalb der Plattform: im Handelsregister seines Landes, in einer Websuche, notfalls auf der angegebenen Adresse. Das ist der schärfste Einzeltest im gesamten P2P-Markt, und er kostet zehn Minuten.
Diesen Test hat der Analyst hinter Explore P2P im Dezember 2019 bei Alborg Petrol gemacht, und was er dort fand, brachte Kuetzal innerhalb weniger Wochen zu Fall. Bei einer seriösen Plattform führt derselbe Test zu einem realen Unternehmen mit Umsatz, Mitarbeitern und Historie.
3. Die Plattform finanziert Projekte aus dem eigenen Umfeld
Wenn Anlegergeld in Unternehmen fließt, die den Betreibern nahestehen, fehlt jede unabhängige Kreditprüfung. Deshalb lohnt schon die Frage, wem ein Kreditnehmer kurz vor der Kreditvergabe gehörte. Bei Alborg Petrol wechselte die Gesellschaft wenige Wochen vorher den Eigentümer, und die Erklärung dafür lieferte erst die Plattform selbst auf Nachfrage.
Die EU hat daraus eine harte Regel gemacht: Für ECSP-lizenzierte Plattformen gilt ein Verbot von Eigengeschäften, das Betreiber und größere Gesellschafter als Projektträger auf der eigenen Plattform ausschließt. Prüfen musst du das trotzdem selbst, sobald eine Plattform außerhalb dieses Regimes arbeitet.
4. „Reguliert" steht da, aber keine Lizenznummer
„Reguliert", „lizenziert" und „unter Aufsicht" sind keine geschützten Begriffe, und zwei verbreitete Zulassungen bedeuten etwas anderes, als viele annehmen: Eine Kreditgeber-Lizenz reguliert die Vergabe von Krediten, nicht dein Investment, und eine Registrierung als Zahlungsdienstleister sagt über die Kreditqualität nichts aus. Seriöse Anbieter nennen deshalb Lizenztyp, Behörde und meist die Nummer – so wie InSoil mit der ECSP-Zulassung LB002201 der Bank von Litauen. Wo nur das Wort ohne Beleg steht, gehört der nächste Klick ins Register.
5. Das Rückkaufversprechen hat keine Bilanz hinter sich
Eine Rückkaufgarantie ist ein Zahlungsversprechen des Kreditgebers und damit nur so belastbar wie dessen Bilanz. Frag deshalb nicht, ob es einen Rückkauf gibt, sondern wer ihn zahlt und ob er das kann. Bei „Kuetzal Care" konnte diese Frage niemand beantworten. Bei einer seriösen Plattform kannst du die Gesellschaft benennen, die im Ernstfall zahlen müsste, und ihren Abschluss nachlesen.
6. Die Neukunden-Werbung läuft heiß, während Auszahlungen stocken
Boni und Cashback sind im P2P-Markt üblich und für sich genommen unbedenklich; auch die Anbieter im P2P-Plattformen-Vergleich arbeiten damit. Zum Signal wird erst die Kombination: stark steigende Werbeausgaben und Bonushöhen bei gleichzeitig länger werdenden Auszahlungszeiten. Neues Kapital, das ältere Verpflichtungen bedient, ist das Grundmuster jedes Schneeballsystems. Ein Blick in aktuelle Forenbeiträge zu Auszahlungsdauern kostet fünf Minuten.
7. Auf kritische Fragen kommen Erklärungen statt Zahlen
Die Reaktion auf Druck sagt oft mehr als jede Kennzahl. Envestio und Grupeer aus dem ersten Abschnitt sind beides Fälle dieser Art: eine behauptete Cyberattacke, für die IT-Fachleute nach Auswertung von Explore P2P keinen Anhaltspunkt fanden, und ein Verweis auf die Pandemie anstelle von Portfoliozahlen.
Seriöse Anbieter antworten in solchen Situationen mit Beträgen, Fristen und Namen. Wer stattdessen Verantwortung nach außen verlagert, kritische Beiträge löscht oder Fragen zur Liquidität offen lässt, liefert damit selbst die Information, die du brauchst.
Was dieser Check leistet und was nicht
Die fünf Merkmale sagen etwas über die Plattform aus, nicht über die Rückzahlung einzelner Kredite. Auch ein sauber lizenzierter Anbieter kann in eine Ausfallwelle laufen. Der Check sortiert also aus, was gar nicht erst in Frage kommt; das verbleibende Kreditrisiko steuerst du danach über Streuung und über Beträge, deren Verlust du verkraften kannst.
Wie prüfst du eine P2P-Plattform in 30 Minuten?
Fünf Schritte, in dieser Reihenfolge. Bricht einer davon ab, kannst du dir die restlichen sparen.
- Gesellschaftsnamen finden (2 Minuten). Im Impressum oder in den AGB steht, welche juristische Person hinter der Marke steht, etwa „AS Mintos Marketplace" oder „UAB Crowdpear". Mit diesem Namen arbeitest du weiter, nicht mit dem Markennamen.
- Lizenz im Register verifizieren (5 Minuten). ECSP-Zulassungen stehen im ESMA-Register, Wertpapierfirmen im Register der nationalen Aufsicht, etwa bei der Latvijas Banka oder der Bank von Litauen. Für Anbieter, die in Deutschland tätig sein wollen, lohnt zusätzlich die Unternehmensdatenbank der BaFin.
- Warnmeldungen prüfen (3 Minuten). Die BaFin veröffentlicht Maßnahmen gegen Anbieter ohne die nötige Erlaubnis in ihrer Rubrik News und Warnungen. Eine Suche nach dem Gesellschaftsnamen dort ist schnell und eindeutig.
- Handelsregister und Abschluss lesen (10 Minuten). Im estnischen e-Business Register und bei den lettischen und litauischen Registern findest du Gründungsjahr, Eigentümer, Geschäftsführung und eingereichte Jahresabschlüsse. Interessant sind drei Dinge: Gibt es einen testierten Abschluss, ist das Eigenkapital positiv, und passt die Bilanzgröße zum verwalteten Anlegervolumen?
- Statistik und Stichprobe (10 Minuten). Öffne die Ausfallstatistik der Plattform und rechne nach, wie viel Prozent des Portfolios verspätet oder in der Verwertung ist. Nimm anschließend ein einzelnes aktuelles Projekt und suche den Kreditnehmer im Handelsregister seines Landes.
Wer diesen Weg zweimal gegangen ist, braucht beim dritten Mal keine zwanzig Minuten mehr. Dieselben Schritte liegen unseren Plattformnoten zugrunde; welche Belege je Kriterium zählen, steht in der Bewertungsmethodik.
Welche P2P-Plattformen sind seriös?
Sieben der sechzehn von uns geprüften Plattformen erreichen die Note A oder B. Sie alle stehen unter einer echten EU-Finanzaufsicht, legen testierte oder zumindest veröffentlichte Geschäftszahlen vor und sind in den Registern zweifelsfrei auffindbar.
| Plattform | Note | Aufsicht | Was den Ausschlag gibt |
|---|---|---|---|
| Mintos | A (8,2) | MiFID-Wertpapierfirma, Latvijas Banka | Veröffentlichte realisierte Nettorenditen, breiteste Streuung |
| Viainvest | B (7,9) | MiFID-Wertpapierfirma, Latvijas Banka | Regulierte Wertpapiere auf getrennten Depots, seit 2016 ohne Anlegerverlust |
| Lande | B (7,7) | ECSP, Latvijas Banka | Agrarkredite mit Grundbuch und Registerpfand, LTV im Schnitt 43 % |
| Capitalia | B (7,5) | ECSP, Latvijas Banka | Besicherte KMU-Kredite, seit 2007 am Markt |
| InSoil | B (7,2) | ECSP, Bank von Litauen | Quartalsweise Portfolio-Reviews, testierte Abschlüsse |
| Twino | B (7,1) | Wertpapierfirma, Latvijas Banka | Historie seit 2015, gebührenfreier Zweitmarkt |
| Crowdpear | B (7,0) | ECSP, Bank von Litauen | Erstrangige Hypotheken, bislang ohne Kapitalverlust für Anleger, kurze Historie |
Einige Links auf dieser Seite sind Affiliate-Links. Sie finanzieren dieses Projekt und haben keinen Einfluss auf die Noten, die ausschließlich nach der veröffentlichten Methodik entstehen.
Mintos ist die einzige Plattform mit Note A und zugleich das beste Beispiel für den zweiten Punkt aus dem Fünf-Punkte-Check: Als lizenzierte Wertpapierfirma veröffentlicht der Marktplatz seine tatsächlich realisierten Nettorenditen von zuletzt rund 9 bis 10 % pro Jahr. Diese Zahl kannst du mit deiner eigenen Kontoübersicht abgleichen, und das unterscheidet eine überprüfbare Angabe von einer beworbenen.
Wer Sicherheiten wichtiger findet als das letzte Zinsprozent, wird bei Lande und InSoil fündig. Beide finanzieren Agrarkredite gegen reale Sicherheiten, beide sind ECSP-lizenziert, und beide veröffentlichen die Portfoliodaten, die dieser Artikel als Merkmal Nummer drei beschreibt. Der Unterschied liegt in der Besicherung: Lande beleiht Agrarland und Maschinen mit durchschnittlich 43 % des Sicherheitenwerts, bei InSoil erreichen Landkredite bis rund 90 %. Dafür veröffentlicht InSoil testierte Abschlüsse für 2021 bis 2025 und ungewöhnlich detaillierte Quartalsberichte. Die Bruttozinsen liegen nah beieinander, 11 bis 14 % bei Lande gegenüber beworbenen 13 % bei InSoil.
Für den Einstieg mit kleineren Beträgen und klarer Besicherung ist Crowdpear eine Option: erstrangige Hypotheken, ECSP-Lizenz der Bank von Litauen, ab 100 € pro Projekt. Die Note B ist dort allerdings eine Momentaufnahme. Ausfälle gab es durchaus, der Jahrgang 2023 kam auf 8 %, aufgefangen wurden sie bisher vollständig über die Verwertung der Sicherheiten. Ob das auch in einem breiten Immobilienabschwung trägt, hat die Plattform noch nicht zeigen müssen. Welche der sieben Plattformen zu deinem Anlegertyp passt, ordnet Die besten P2P-Plattformen 2026 ein.
Was tun, wenn du an einer Plattform zweifelst?
Zweifel beginnen meist mit konkreten Beobachtungen: Auszahlungen dauern länger als üblich, Statistiken verschwinden, Antworten werden vage. Vier Schritte, in dieser Reihenfolge:
Kapitalzufluss stoppen. Auto-Invest und automatische Wiederanlage deaktivieren, damit zurückfließende Beträge nicht sofort neu gebunden werden. Das kostet nichts und ist jederzeit umkehrbar.
Dokumentieren. Kontoauszüge, Portfolioübersicht, Vertragsdokumente und die Mitteilungen der Plattform als Datei sichern. Verschwindet eine Website, sind diese Nachweise die Grundlage jeder späteren Forderung.
Fakten nachprüfen. Lizenzstatus im Register kontrollieren, Warnmeldungen der BaFin durchsuchen und schauen, ob die Aufsicht des Sitzlandes etwas veröffentlicht hat. Zwischen Forengerüchten und einer Aufsichtsmaßnahme liegen Welten.
Nicht überstürzt verkaufen. Am Zweitmarkt zu 30 % Abschlag zu verkaufen, schreibt den Verlust sofort fest, während sich die Lage sortiert. Wie schnell aus Zinsversprechen ein Auszahlungsstopp werden kann, zeigt der Fall Ventus Energy; wie stark ein einzelner Ausfall dein Depot trifft, entscheidet vor allem deine Streuung.
Die Kurzfassung zum Mitnehmen
Wenn du dir nur eine Sache aus diesem Artikel merkst, dann diese: Die Suche nach dem Gesellschaftsnamen im Aufsichtsregister kostet fünf Minuten und hätte trotzdem alle drei großen Schadensfälle von 2020 erwischt.
Der Rest in fünf Zeilen:
- Gesellschaftsnamen aus dem Impressum ziehen, nicht den Markennamen verwenden.
- Lizenz im ESMA- oder nationalen Register verifizieren, nicht auf der Anbieterseite.
- Testierten Jahresabschluss im Handelsregister des Sitzlandes suchen.
- Ausfall- und Verwertungsstatistik ansehen und nachrechnen.
- Einen einzelnen Kreditnehmer herausgreifen und unabhängig überprüfen.
Bricht einer dieser fünf Schritte ab, ist das unabhängig vom Zinsversprechen ein Grund zu passen. Für die sieben Anbieter mit Note A oder B ist diese Prüfung mit Quellen dokumentiert; alle sechzehn Bewertungen stehen im P2P-Plattformen-Vergleich.
Häufige Fragen
Woran erkenne ich eine seriöse P2P-Plattform?
An fünf Merkmalen, die du selbst überprüfen kannst: eine Lizenz, die im offiziellen Register der Aufsichtsbehörde steht (nicht nur auf der Website), testierte Jahresabschlüsse einer namentlich benannten Gesellschaft, eine veröffentlichte Ausfall- und Verwertungsstatistik, identifizierbare Eigentümer und Geschäftsführung sowie Kreditgeber oder Projektträger, deren Existenz du unabhängig nachprüfen kannst. Fehlen mehrere dieser Punkte, ist das unabhängig vom Zinsversprechen ein Grund, die Plattform zu überspringen.
Welche P2P-Plattformen sind seriös?
In der Bewertung von P2P-Investments.de erreichen sieben von sechzehn geprüften Plattformen die Note A oder B: Mintos (A, 8,2), Viainvest (B, 7,9), Lande (B, 7,7), Capitalia (B, 7,5), InSoil (B, 7,2), Twino (B, 7,1) und Crowdpear (B, 7,0). Alle sieben stehen unter einer echten EU-Finanzaufsicht, entweder als MiFID-Wertpapierfirma oder mit ECSP-Crowdfunding-Lizenz.
Wie prüfe ich, ob eine P2P-Plattform reguliert ist?
Im öffentlichen Register der zuständigen Aufsicht, nicht auf der Plattform-Website. Für Crowdfunding-Anbieter führt die ESMA ein EU-weites Register aller ECSP-Lizenzen; Wertpapierfirmen stehen im Register der nationalen Aufsicht, etwa der Latvijas Banka oder der Bank von Litauen. Findest du den exakten Gesellschaftsnamen dort nicht, gibt es die Lizenz für dieses Geschäft nicht.
Auf welche Warnsignale sollte ich bei der Wahl einer P2P-Plattform in Europa achten?
Sieben Muster, die schon vor echten Zusammenbrüchen europäischer P2P-Plattformen sichtbar waren: ein Zins, den niemand mit einem realen Geschäftsmodell erklären kann; ein Kreditnehmer, der sich in keinem Handelsregister oder per Websuche findet; Kredite, die aus dem eigenen Umfeld der Betreiber finanziert werden; das Wort „reguliert“ ohne Lizenznummer und Aufsichtsbehörde; eine Rückkaufgarantie ohne benannte Gegenpartei und Bilanz dahinter; steigende Marketingausgaben und Boni bei gleichzeitig länger werdenden Auszahlungszeiten; und ausweichende Erklärungen statt konkreter Zahlen auf direkte Nachfragen. Ein einzelnes Warnsignal ist ein Grund zum genaueren Hinsehen, nicht zwingend zum Meiden - mehrere zusammen schon eher.
Ist eine hohe Rendite bei P2P-Krediten ein Warnsignal?
Nicht per se. Zweistellige Zinsen sind bei besicherten Agrar- oder Immobilienkrediten normal, weil der Kreditnehmer bei einer Bank keinen schnellen Kredit bekommt. Zum Warnsignal wird der Zins, wenn die Plattform nicht erklären kann, wer ihn erwirtschaftet: Bei den Zusammenbrüchen von 2020 lagen die Angebote bei 15 bis über 20 % für Projekte, deren Ertragsquelle nie belegt wurde.
Welche P2P-Plattformen sind zusammengebrochen?
Die bekanntesten Fälle stammen aus dem unregulierten Markt vor 2021: Envestio und Kuetzal verschwanden im Januar 2020, beide wurden im Juni 2020 für insolvent erklärt, die estnische Polizei leitete Ermittlungen ein. Grupeer stellte im März 2020 alle Zahlungen ein und wurde im September 2020 von der lettischen Steuerverwaltung stillgelegt. Allen dreien fehlten Investmentlizenz, testierte Abschlüsse und Ausfallstatistik, also genau die Merkmale, an denen du eine seriöse Plattform erkennst.
Was tun, wenn eine P2P-Plattform Auszahlungen stoppt?
Zuerst Auto-Invest und Wiederanlage deaktivieren, damit kein weiteres Kapital nachfließt. Danach Kontoauszüge, Verträge und die Kommunikation der Plattform dokumentieren, den Lizenzstatus im Register prüfen und die Mitteilungen der zuständigen Aufsicht verfolgen. Panikverkäufe am Zweitmarkt zu hohen Abschlägen sind selten die beste Antwort, weil sie den Verlust sofort festschreiben.
Hat die EU-Regulierung P2P-Betrug beendet?
Sie hat die Einstiegshürde deutlich erhöht. Seit November 2021 brauchen Plattformen, die Unternehmensfinanzierungen vermitteln, eine ECSP-Lizenz mit Zulassungsverfahren, Eigenmittelpflicht, Verbot von Eigengeschäften und veröffentlichter Ausfallstatistik. Kreditausfälle, Fehlkalkulationen und Plattforminsolvenzen bleiben trotzdem möglich, und für reine Konsumkredit-Marktplätze gilt die Verordnung gar nicht.